登录新浪财经APP 搜索【信披】查看更多考评等级浙江配资门户
来源:jijin人事
9月中旬,中基协公布2026年上半年基金销售保有规模百强榜。
数据显示,第三方渠道(含保险机构)非货币基金保有5.40万亿元、市占39.18%,第一次超过银行的5.33万亿、38.67%。
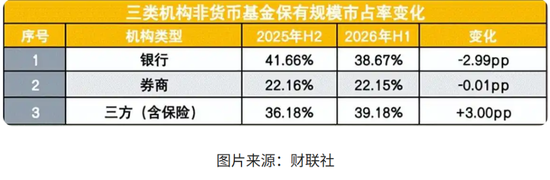
银行坐了十几年的基金代销头把交椅,短短半年就被挪开了。但座次只是结果,重排座次的是两样东西,一类产品,一套规则。
基金销售渠道天然分层,规律其实很朴素,产品越标准、决策越轻、越不需要人解释,就越往线上跑;越复杂、越要信任和陪伴,就越留在人和网点手里。
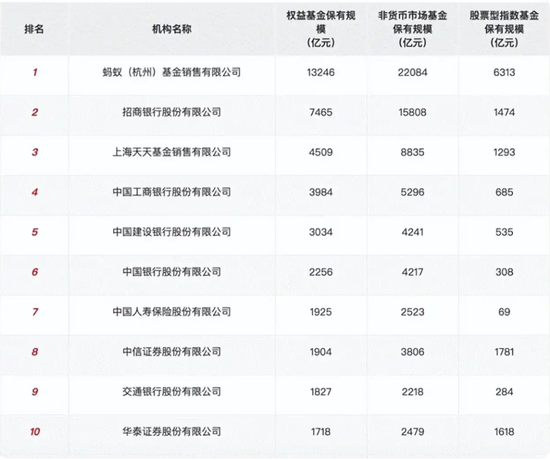
最标准化的股票指数基金,三方和券商通吃。蚂蚁的股票指数基金保有6313亿元,全市场第一,是第二名中信证券1781亿的三倍多;56家券商合计吃下全市场52.09%的指数保有,中银证券、国元证券的指数基金占其权益保有比例超过96%,中金公司的权益保有更是清一色指数。
而最需要顾问、最考验信任的主动权益,银行仍握着54.12%的份额,三方占37.52%。
但这不是一条静态的分界线。
三方的主动权益保有也占到37.52%、上半年增速约27.3%,它是全品类通吃,只是靠指数把差距拉开;银行也在反向补课,指数基金保有上半年增长约29.74%,是它增速最快的品类。真正被产品形态清晰切割的,其实是券商,主动权益只占8.36%,几乎全压在场内ETF上。
所以三方这次反超,与其说是互联网打赢了银行,不如说是这两年钱在从主动基金流向指数基金,而指数基金恰好长在三方和券商的地盘上。
渠道没有打败渠道,是产品结构换了赢家,只是各家都在往对方的地盘渗透。
如果说,产品决定了各家天然占哪条赛道,规则则在暗中重新划线。
中基协每半年公布的保有规模百强榜,本身是行业自律性的信息披露,不直接罚钱加分,作用是把规模摆上台面,形成声誉约束。
真正有牙齿的,是围绕“保有规模”搭起来的另外两套机制。
一套对着券商,按券商分类评价规定,权益类基金销售保有规模增量进行业前10的加1分、前20的加0.5分,逼着券商把客户从“炒股”往“持有权益基金”上引。
另一套对着所有渠道,今年1月施行的销售费用新规把尾佣做成差异化,卖给个人的尾佣上限维持在管理费的50%,卖给机构的权益类30%,债券等其他基金从30%压到15%。
榜单披露、分类评价加分、尾佣倾斜,合在一起是监管明确的三个导向,鼓励做零售、鼓励卖权益、鼓励长期保有。
规则里最容易被误读的是降费。
销售费改这一阶段,全行业销售费用整体降了约34%,预计每年给投资者省约300亿,三阶段降费累计每年让利超500亿。
申购费上限压下来了,主动偏股基金的认购、申购费率上限从1.2%、1.5%降到0.8%;销售服务费封了顶,股混基金不超过每年0.4%,指数和债券基金不超过0.2%;自2027年1月1日起,持有满一年还将免缴销售服务费,赎回费要求全额回到基金财产,投顾则被禁止既收顾问费又拿尾佣。
看上去渠道的“过路费”被一刀刀削掉。但实际上,基金公司付给销售渠道的尾佣,不但没少,还创了新高。
天相投顾数据显示,2026年上半年客户维护费(尾佣)合计238.44亿元,同比增长31.03%,相当于基金公司每收100元管理费,就有31元分给渠道,易方达、广发、华夏的尾佣支出都超过10亿元;销售服务费近192亿元,同比增长约26%。
大环境上,上半年A股回暖,百强机构非货保有同比增长17.88%,尾佣按保有规模计提,蛋糕做大了,分成自然水涨船高。
另一方面,这次真正被砍的是申购费、销售服务费的单价,以及机构端固收类的尾佣(从30%压到15%),而占大头的个人投资者尾佣,50%的上限原样保留。
换句话说,显性费用和机构尾佣在降,占大头的个人尾佣(50%上限)却原样保留,渠道在一轮牛市里拿到创纪录的分成,并不矛盾。
改革的方向确实是把渠道从“卖一次收一次”的交易模式,往“留住客户、做大保有”上推,但上半年这笔多出来的钱,首先是规模给的,不是模式切换立刻兑现的红利。
银行也并非满盘皆输,而是剧烈分化。
上半年42家上市银行手续费及佣金净收入只增长1.08%,18家同比回落,建行中收微降1.45%;但招商银行财富管理手续费收入161.92亿元、同比增长26.53%,平安银行代理个人基金收入增长45.1%、非货公募销售额大增129.4%。
同期榜单上,中行、兴业的非货保有却在缩水。
掉队的不是“银行”这个渠道,而是还停留在网点等客、靠客户经理顺手卖产品的那类银行。
真正建起财富管理体系、能留住高净值客户的,基金代销收入照样高增长。它们让出去的是标准化、长尾、指数化的那部分,守住的是账户、复杂配置和单客价值。
讲到这儿,几乎所有分析都会落到同一句话,渠道的终局是投顾,从卖产品转向收顾问费。
5月11日,易方达基金旗下的财富销售子公司易方达财富,率先把投顾业务里配置底层基金的尾佣全额让给客户、销售佣金归零,只收投顾服务费,被很多人当成这个终局的发令枪。
但发令枪响了,跑道上的人跑得并不快。
基金投顾2019年首批5家试点,到现在60家机构(券商29家、公募25家、银行和三方6家),试点走了近七年、真正转常规才约三年。
截至2026年初,全行业管理规模约4500亿元、累计服务客户近1000万户,而公募基金总规模如今已逼近40万亿,投顾管的钱只占约1%。
行业里的原话是“申请牌照易,拼获客难”。
不少早期拿投顾牌照的基金公司至今没有明显起色,一套最小的投顾班子,运营、研究员配齐至少5个人,一年要几百万元成本,“三五年看不到回报,没法向股东交代”,只有手有余粮的机构养得起。
2026年起,投顾又被禁止在顾问费之外再拿尾佣,等于把这条本就单薄的盈利路径又砍了一刀,在客户还没养成付费习惯之前,先断了它靠产品返佣活着的退路。
投顾不是没有价值,恰恰相反,价值有数据支撑。
广东证监局披露,截至2026年3月底,辖区投顾客户盈利占比超过85%,比单基客户高出约30个百分点(该数据为广东区域口径,辖区规模约占全国16%),专业的账户管理,确实能改善基民的持有体验。
但体验改善是一回事,让客户每年心甘情愿从自己口袋里掏一笔明码标价的顾问费,是另一回事。
这道坎至今都没真正迈过去。
旧的过路费模式确实在被规则一点点拆掉,但被寄予厚望的投顾费,还远没有长大到能接棒。整个渠道行业正卡在一个夹缝里,旧钱的费率在往下走,新钱的模式还没跑通。
三方这次登顶,赢在产品趋势和线上效率。银行守住高端,靠的是账户和信任。券商占住场内ETF,既有客户结构的天然优势,也有考核加分在推。
但谁能成为下一轮真正的赢家,不取决于谁今天的保有量最大,而取决于谁能先回答那个七年没人答好的问题,投资者到底愿不愿意为“有人替我管钱”这件事本身付费。
在这个答案出现之前,基金销售的座次重排,都只是上半场。
免责声明:本文为行业观察,不构成任何投资建议或申赎指引。文中保有规模、费率、尾佣、银行中收及基金投顾数据,分别来自中国证券投资基金业协会公示、证监会《公开募集证券投资基金销售费用管理规定》、天相投顾统计、上市银行2026年半年报及公开报道,口径以官方披露为准;“持有满一年免缴销售服务费”自2027年1月1日起施行;基金投顾盈利占比为广东证监局披露的辖区口径,不代表全行业。
数据来源:中国证券投资基金业协会、中国证监会、财联社、上海证券报、证券时报、中国证券报、经济参考报、界面新闻、中国经营报、新浪财经、广东证监局。
MACD金叉信号形成,这些股涨势不错! 海量资讯、精准解读,尽在新浪财经APP
责任编辑:孙同怀 浙江配资门户
东方优配提示:文章来自网络,不代表本站观点。
- 上一篇:网络配资公司 今年A股再融资规模已超过4700亿元
- 下一篇:没有了


热点资讯
